Образец заполнения Листа 07 «Декларации по налогу на прибыль»
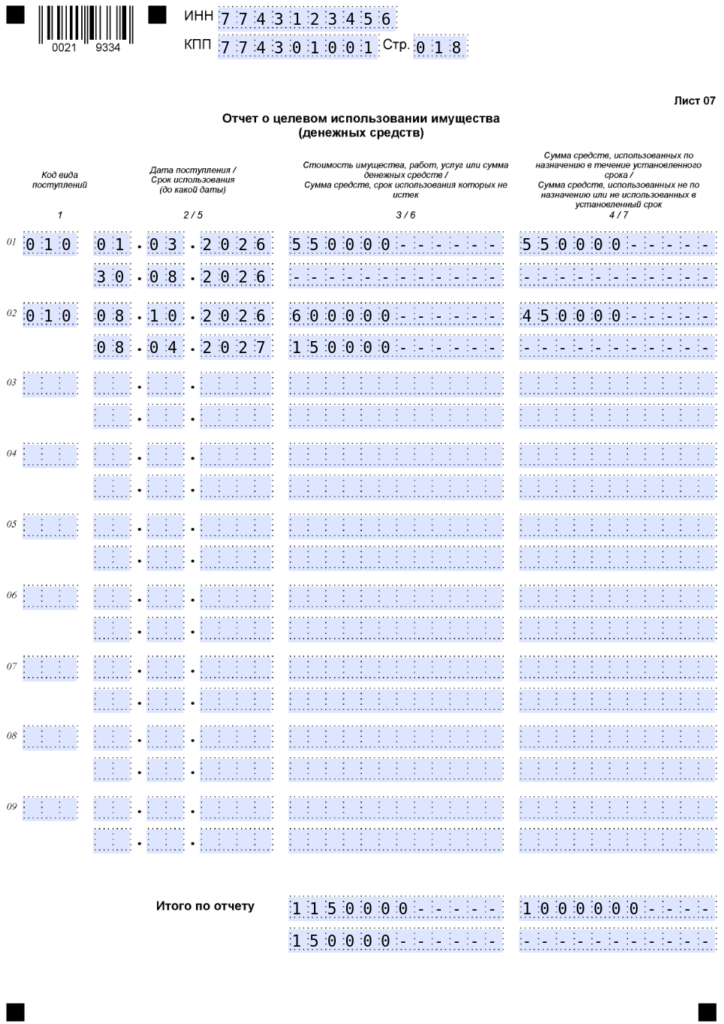
Кому необходимо заполнять Лист 07 Декларации Лист 07 является отчетом о целевом использовании поступивших налогоплательщику средств, имущества, работ, услуг в рамках благотворительности, а также при целевом финансировании и поступлениях. Отчет подается в составе «Декларации налога на прибыль» (Лист 07) только по окончании налогового периода, т.е. при сдаче годовой формы по «прибыли» (п.
14 ст. 250 НК РФ). Напомним, что крайний срок подачи Декларации (включая Лист 07) за 2026 год – 25 марта 2027 г. «Отчет о целевом использовании имущества…» (Лист 07), бланк его можно скачать ниже. Подробно вышеприведенные категории доходов раскрываются в пп. 14 п. 1 и п. 2 ст. 251 НК РФ. Целевые поступления включают поступления из бюджета, а также безвозмездные поступления от юрлиц и граждан на содержание и ведение уставной деятельности НКО (некоммерческих организаций). Они не включаются в базу по налогу (за исключением подакцизных товаров). К средствам целевого финансирования относят имущество, которое было получено и использовано только по тому назначению, которое определил сам источник финансирования. Если использовать данные средства в иных целях, они будут признаны внереализационным доходом. При нецелевом использовании средств бюджета применяются нормы бюджетного законодательства. Источник поступлений может устанавливать сроки использования целевых средств и иные условия. Читайте также: Целевое финансирование в бухгалтерском балансе Получив любые целевые средства, налогоплательщикам следует организовать по ним раздельный налоговый учет (включая учет доходов/расходов), в противном случае они будут считаться внереализационными налогооблагаемыми доходами. В Листе 07 не отражаются субсидии бюджетным и автономным учреждениям, а также, доведенные до казенных учреждений лимиты бюджетных ассигнований. Читайте также: Заполнение раздела 3 декларации УСН Как заполнить Лист 07 (налог на прибыль) Целевые средства с установленным сроком использования отражаются отдельно по каждому договору (контрагенту). Если сроки не установлены, полученные средства можно сгруппировать по каждому их виду. В случае, когда в отчете предыдущего налогового периода есть данные о неизрасходованных целевых средствах, по которым отсутствует или не истек срок использования, их нужно перенести в текущий отчет. При переносе в отдельных строках нужно указать следующее: В графе «2» — дата поступления средств (получения имущества, работ, услуг) со сроком использования; в графе «3» — сумма средств (стоимость имущества, работ, услуг) с неистекшим сроком использования, или неиспользованных поступлений, не имеющих такого срока (берется из графы «6» отчета предыдущего периода). В следующие строки вносятся данные о поступлениях, полученных в отчетном году (образец заполнения Листа 07 приведен в конце статьи): По каждому наименованию полученных средств из приложения № 2 к Порядку заполнения декларации выбирается определенный код имущества (Лист 07 графа «1») который отражается по соответствующей строке отчета. Графы «2» (дата поступления) и «5» (до какой даты следует использовать) заполняются только по поступлениям с установленным сроком. Данные в эти графы вносят благотворительные организации, НКО и коммерческие компании,получившие целевые средства согласно п.1 ст. 251 НК РФ. В графу «3» вносится полученная денежная сумма, или стоимость полученного имущества (работ, услуг). Использованные (по назначению!) в отчетном году средства указываются в графе «4». Если на конец отчетного года остались средства, по которым не истек срок использования, их отражают в графе «6» (рассчитывается как разность граф «3» и «4»). В графе «7» нужно отразить средства, которые использовали не по назначению, либо которые не…
Источник: spmag.ru — spmag.ru/articles/obrazec-zapolneniya-lista-07-deklaracii-po-nalogu-na-pribyl