Расчет стоимости патента для ИП в 2026-2027 годах
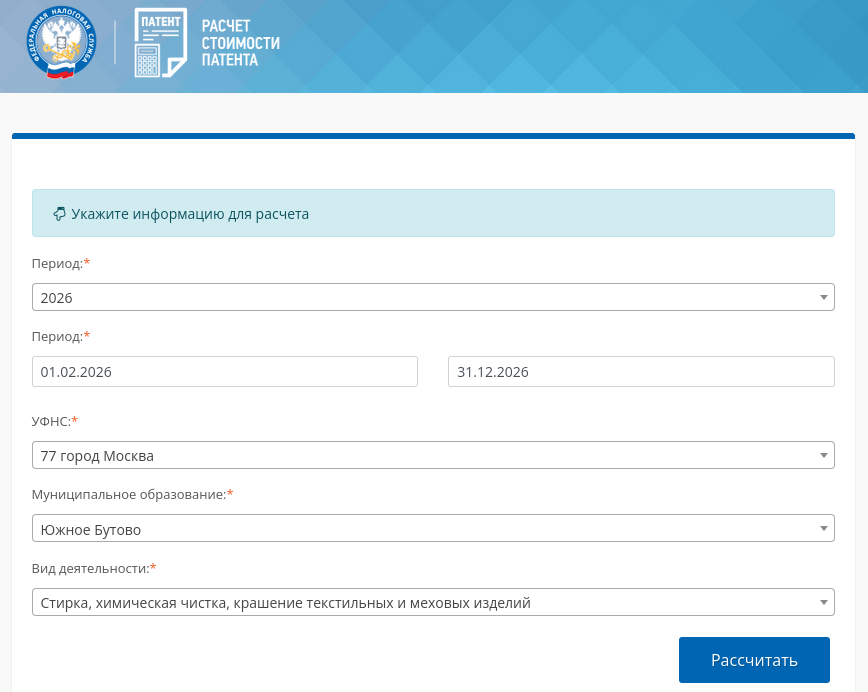
Сколько стоит патент — формула и способы расчета Стоимость патента для ИП в 2026-2027 годах зависит от четырех показателей: срока приобретения, налоговой базы, налоговой ставки, установленных в российском регионе, где планируется ведение деятельности, а также применяется ли коэффициент-дефлятор в субъекте РФ, на который умножается налоговая база по ПСН (в 2026 г. это 1,253, а в 2027-м — 1,325). По закону, патент купить можно на срок от 1 до 12 месяцев в одном налоговом периоде (календарном году).
Это значит, что если решили работать по патенту с марта, то взять его на 12 месяцев уже не получится. Таким образом, оформление возможно только на месяцы, оставшиеся в этом календарном году: с марта по декабрь. Взять патент на пару недель тоже не получится, потому что минимальный срок составляет 1 месяц. От выбранного срока зависит формула расчета стоимости. На год = Налоговая база × Налоговая ставка На срок до года = (Налоговая база / 365 или 366 дней) × Количество дней действия патента × Налоговая ставка Налоговая база в формуле означает размер потенциально возможного дохода, который предприниматель может получить за год, занимаясь конкретным видом деятельности. Однако, рассчитывает его не сам ИП, а региональные власти. В связи с этим уровень такого дохода порой сильно отличается между субъектами РФ. Поэтому его нужно узнавать конкретно в той местности, где планируется ведение деятельности еа ПСН. В зависимости от вида деятельности максимальный возможный годовой доход ИП устанавливается по разным показателям: на единицу транспортных средств; на 1 кв. м площади; на единицу средней численности наемного персонала; на 1 т грузоподъемности ТС; на одно пассажирское место; на 1 объект торговой сети, объект организации общепита. Величина потенциального годового дохода ИП необходима только для расчета стоимости патента. На доходное ограничение в системе ПСН эта величина не влияет. Максимальная сумма дохода ИП, полученного с начала года не должна превышать установленного лимита (20 млн руб. в 2026 году, 15 млн. в 2027-м, и 10 млн. с 2028 года). При превышении установленного порога право на использование патента будет утрачено. Например, доход предпринимателя достиг максимального значения. Стоимость патента для ИП не изменится. Но продолжение работы по патентной системе станет невозможным. ИП в установленном порядке перейдет на иную систему налогообложения — УСН, ЕСХН или ОСНО. Как совмещать УСН и патентную систему налогообложения, подробно разъяснили эксперты «КонсультантПлюс». Если у вас нет доступа к справочно-правовой системе, то получите пробный демодоступ и бесплатно переходите в Готовое решение. Налоговая ставка на патентной системе закреплена п. 1 ст. 346.50 НК РФ и по умолчанию составляет 6%. В любом российском регионе до 31 декабря 2026 года могут действовать налоговые каникулы, на протяжении которых предпринимателям разрешается применять ставку 0% (письмо Минфина России от 08.04.2026 № 03-11-10/29518). Это касается налогоплательщиков — ИП, впервые зарегистрированных в ИФНС и осуществляющих предпринимательскую деятельность в производственной, социальной и (или) научной сферах или в сфере бытовых услуг населению (п. 3 ст. 2 закона РФ от 29.12.2014 № 477-ФЗ, в ред. от 08.08.2024). Поэтому актуальные размеры ставок нужно уточнять в местной ИФНС. Пример 1 (условный): ИП Морозов П. В. занимается ремонтом обуви и желает приобрести патент. В том городе, где он зарегистрирован в качестве…
Источник: spmag.ru — spmag.ru/articles/raschet-stoimosti-patenta-dlya-ip-na-2023-god-sp